事業資金の借入を一本化して返済を軽くする|借り足しで資金繰りが重くなる仕組み
早田経営支援オフィス 早田直弘|杉並区・中野区の中小企業診断士×社会保険労務士
私が資金繰りの悪化した会社の相談に乗るとき、よく出会う原因があります。事業資金の借入の「本数」です。残高は増えていないのに、借り足すたびに返済だけが重くなる。打ち手は、借換による一本化です。
金額ではなく、本数です。残高が同じ1,000万円でも、1本で借りているか、借り足して3本になっているかで、毎月の返済はまったく違います。なぜそうなるのかを数字で示し、一本化の進め方と注意点、借りる前に確かめることまで順に書きます。
借入の本数は、こうして増えていく
典型的な流れがあります。
まず、設備投資などで大きな借入を長期で組む。ここまでは普通です。問題はその後で、日々の運転資金が足りなくなるたびに、少額の借入を長期でちょこちょこ足していく。あるいは、計画になかった設備投資が重なる。環境の変化で、必要に迫られて借りる。
一本一本は、そのときどきの「必要だから借りた」です。悪気のある借入など、ひとつもありません。ただ、気がつくと借入が4本、5本と並んでいる。私はそういう会社を見てきました。
借入の本数が増えると、返済はこう重くなる
数字で見るのが早いです。以下は、元金を毎月同じ額ずつ返す「元金均等返済」の計算で、利息と保証料は含めません。
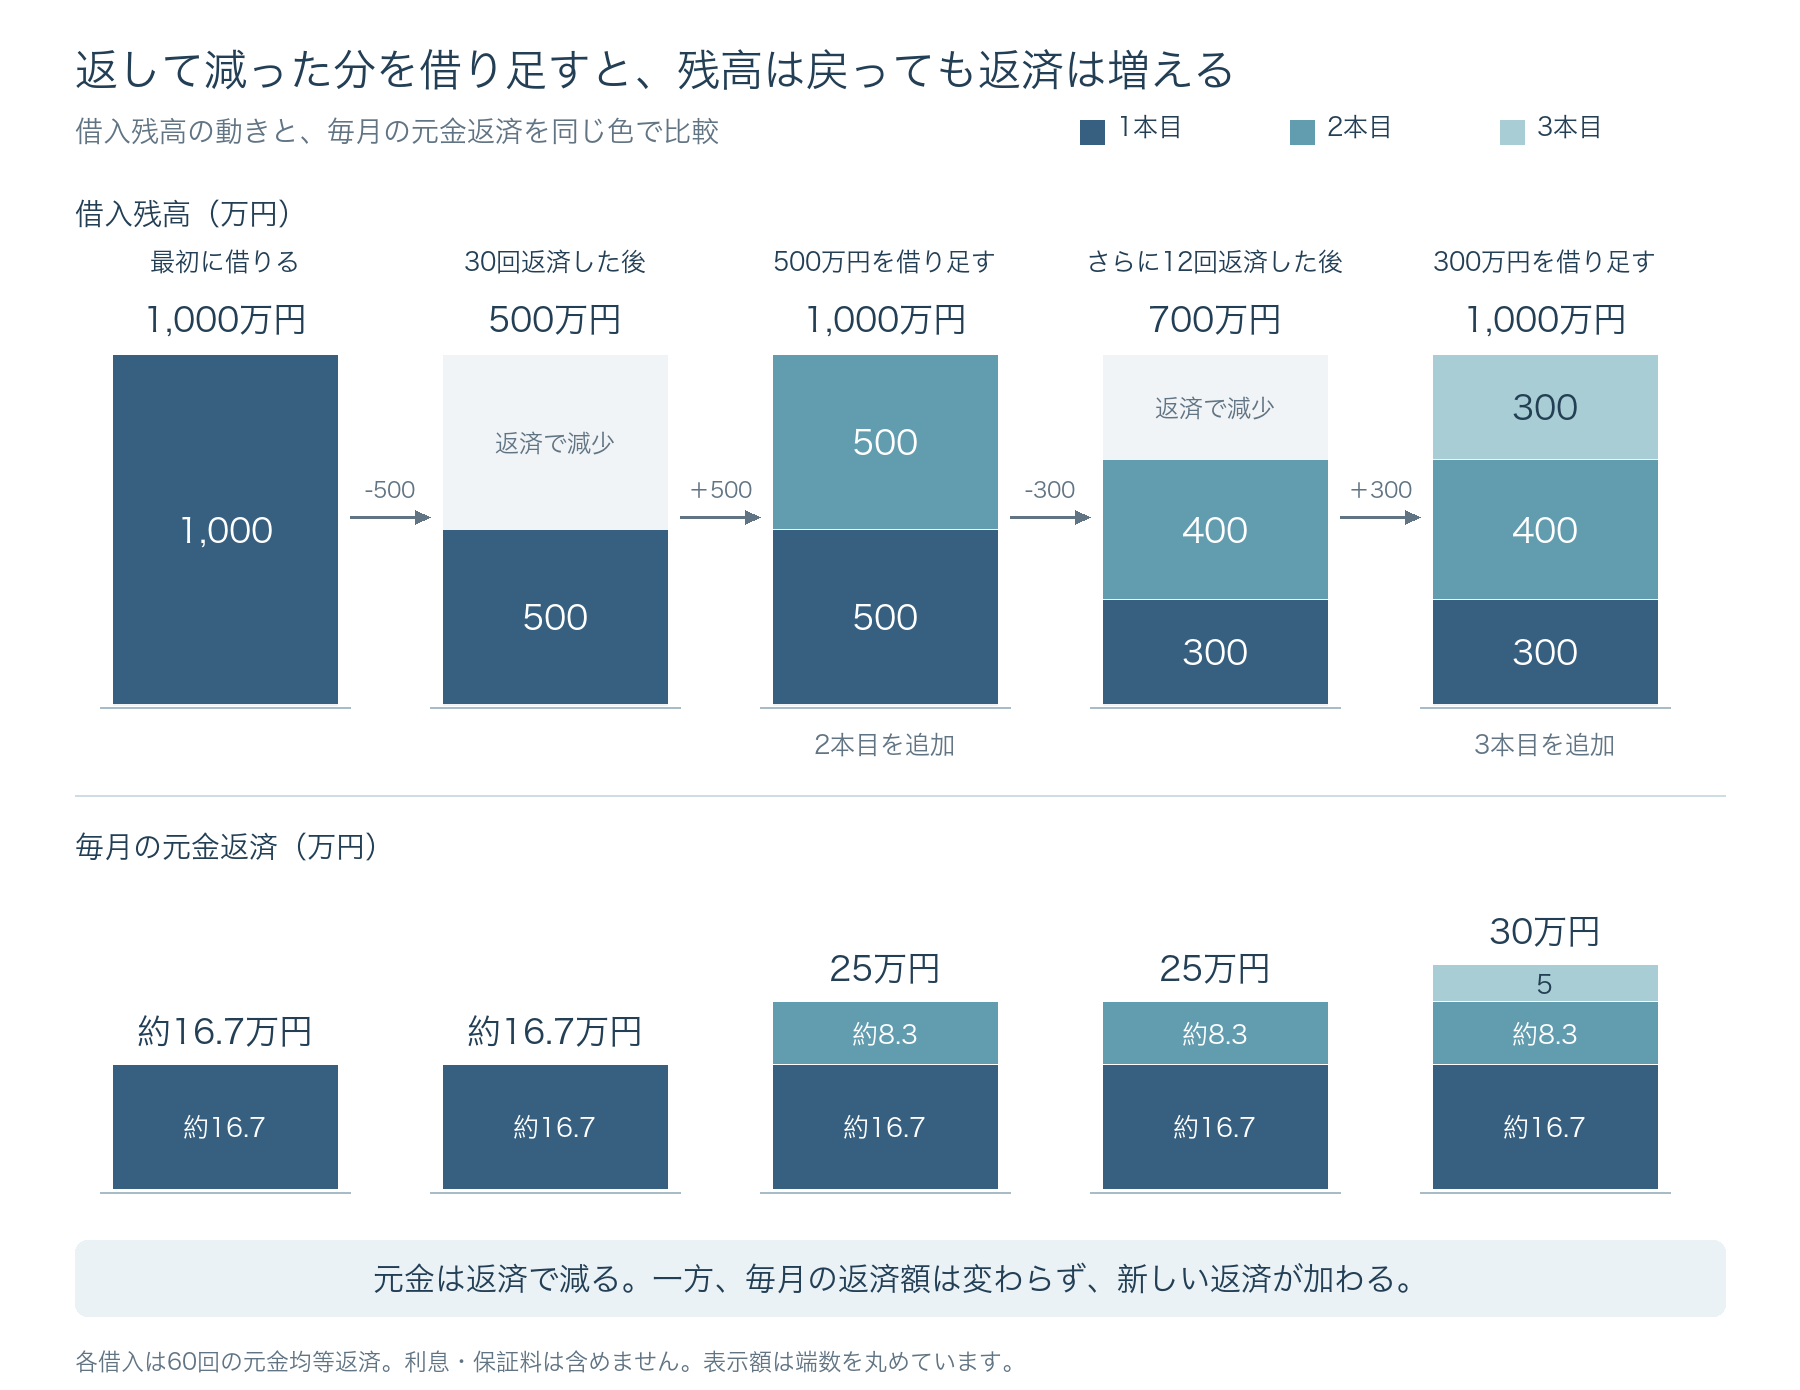
まず、運転資金として1,000万円を60回で借ります。毎月の元金返済は16.7万円です。
30ヶ月たつと、500万円を返し終えて、残高は500万円になります。ここで資金が足りなくなり、返した分の500万円を、別の借入として新たに60回で借りる。残高は1,000万円に戻ります。返済は、1本目の16.7万円に2本目の8.3万円が加わって、月25万円です。
さらに12ヶ月たつと、1本目の残高は300万円、2本目は400万円で、合わせて700万円。また足りなくなって、減った分の300万円を、3本目として60回で借りる。残高はまた1,000万円です。返済は、16.7万円と8.3万円と5万円で、月30万円になりました。
ここで見てほしいのは、残高です。最初から最後まで、1,000万円から一円も増えていません。それなのに毎月の返済は、16.7万円から25万円、30万円と増えていく。それぞれの借入の返済額は、借りたときの元金を回数で割った額で決まり、残高が減っても下がらないからです。借り足すたびに、その分の返済が上に積まれます。
実際の会社では、これがもっと不規則に起きます。減った分だけ足す。別の銀行からも借りる。設備の借入も重なる。気がつくと4本、5本になっているのは、こういう積み重ねです。
返済のために借りる流れに入る
返済が重いから、資金が足りなくなる。足りないから、また借りる。借りるたびに、返済がまた重くなる。借入で返済を賄う流れに、いつの間にか入っていきます。
怖いのは、借りられているうちは問題が表に出ないことです。新しい借入で資金は回っているから、資金ショート(支払いに必要な資金が足りなくなること)はしない。借入残高だけを見ていると、毎月の返済負担が増えていることを見落としがちです。借入ごとの返済予定を合計し、資金繰り表に入れてみる。そこで初めて、毎月の入金で返済まで賄えているかが分かります。業績が落ちるか、金融環境が変わるかして、新規の借入が通らなくなった瞬間に、問題が表に出ます。そのときにはもう、打てる手がかなり限られています。
打ち手は、借換による一本化が先
私がこの状態の会社、なりかけの会社に勧めるのは、まず借換による一本化です。新しい融資で複数の既存の借入を返済し、返済期間を引き直す。残高は変わりませんが、毎月の返済額が下がり、資金繰りに息がつけます。先ほどの例なら、残高1,000万円を新たに1本・60回に組み直せれば、毎月の元金返済は30万円から16.7万円に戻ります。
基本線は、同じ金融機関の中でまとめることです。他行の借入まで含める一本化は、返済される側の銀行との関係が絡むため、調整のハードルが上がります。私はまず、いちばん借入の多いメインバンクに相談することを勧めています。
信用保証協会の保証付きの借入なら、「借換保証」という制度があります。複数の保証付き借入をひとつにまとめ、長期で返済し直すための制度です。ただし、対象にできる借入や返済期間は、制度によって異なります。大阪信用保証協会のサイトでは、残高合計1,600万円を7年返済に借り換え、毎月の元金返済が43.8万円から19万円になった例を紹介しています。
一本化の注意点:利息・保証料・審査
良いことばかりではありません。同じ金利なら、返済期間が伸びるぶん、これから払う利息の総額は増えます。保証付きなら新たな保証料もかかります。繰上完済した借入の保証料は、一部戻る場合があります。毎月の返済額だけでなく、借換前後の金利や保証料、返戻額を含めて、これから払う総額も確認してください。一本化は、総支払額より毎月の資金繰りを優先すべき場面の打ち手です。そこは分かったうえで使ってください。
もうひとつあります。無条件に応じてもらえるわけではありません。審査では決算書や資金繰り表が見られます。相談の前に、借入ごとの残高、毎月の返済額、完済予定、金利、保証の有無を一覧にしておく。そのうえで、資金繰り表で毎月の予実(予定と実績の突き合わせ)を回し、借換後も返済を続けられる見通しを説明できる会社は、話が通りやすい側にいます。予実の回し方は「資金繰り表の考え方」に書きました。
並行してやるべきは、業績の改善です。一本化は返済の形を直すだけで、稼ぐ力そのものは変わりません。形を直して得た時間で、中身を直す。この二つはセットです。
リスケ(返済条件の変更)は、できれば避けたい最終手段です。返済を止めたり減らしたりしている間は、新規の借入が原則として難しくなるからです。私は、一本化と業績改善で間に合ううちに動くことを勧めます。ただし、返済が続けられない見通しなら、借換の結果を待たずにリスケも相談してください。
なお、打ち手はここに書いた以外にもあります。ただ、順番があります。一本化で息をつき、業績を立て直し、金融機関に数字を見せられる会社になる。そうなって初めて、選べる打ち手が増えていきます。
借りる前に、資金繰り表で借りた後を見る
正直に言うと、私が関わるのは、たいてい事後です。本数が増え、返済が重くなってから、相談に来られます。
だから、これから借りる方に私が言えることは、ひとつだけです。借りる前に、借りた後の資金繰りを試算することです。本当に必要な借入なのか。借りたら毎月の返済がいくら増え、12ヶ月先の資金繰りはどう変わるのか。
誤解しないでほしいのですが、私は借りること自体に反対ではありません。金利まで含めた資金繰りと経営計画に基づいて借り、手元資金を厚く持つのは、一つの方向性です。私が止めたいのは、それを見ずに、借りられるから借りることです。金融機関は商売として貸しています。制度融資(自治体が金融機関や信用保証協会と組んで用意している融資)も、困っている会社を無条件に助けるものではなく、返せる見込みのある会社を選ぶ審査があります。
確かめる道具は、ここでも資金繰り表です。作り方は「資金繰り表の作り方」に書きました。借入と返済を1行ずつ足して、12ヶ月先まで並べてみる。元金返済の据置期間がある借入なら、返済が始まった後の月まで見る。返済を織り込んでも資金が回るのか。借りるのは、それが見えてからです。
本数の問題は、一本ずつの判断の積み重ねでできています。次の一本の前に、表の上で確かめてみてください。
借入の整理や金融機関との相談は、経営顧問の中で一緒に進めています。毎月の返済が重いと感じたら、今の借入と資金繰りを整理するところからご相談ください。
関連するサービス
経営改善詳しく見る →顧問詳しく見る →